체인과 프로토콜로 보는 2026년 온체인 실물자산 시장 — 2부
1부에서는 한국의 위험자산 유동성이 다시 코인시장 쪽을 바라보기 시작했는지 확인했다. 2부에서는 투자대상을 고르기 전에 한 단계 뒤로 물러서서, 현재 RWA가 실제로 어느 블록체인에 올라가 있고 어떤 프로토콜들이 발행·거래·대출·가격정보를 담당하는지 시장지도를 정리해본다.
자료 기준: 2026년 8월 22일. 이번 보강본은 DefiLlama의 시장규모뿐 아니라 RWA.xyz의 30일 변화, 최근 거래대금, 홀더 증가율까지 함께 본다. 단순히 ‘얼마가 올라와 있는가’보다 ‘실제 돈과 사용자가 어디로 이동하는가’를 확인하기 위해서다.
1. 먼저 RWA는 하나의 시장이 아니다
RWA라고 하면 흔히 ‘주식을 블록체인에 올리는 것’을 떠올리지만 실제 시장은 훨씬 넓다. 미국 국채와 MMF, 금, 사모대출, 재보험, 펀드지분, 부동산, 그리고 최근 관심이 커진 토큰화 주식까지 모두 RWA에 들어간다.
따라서 RWA 시장은 다음과 같은 흐름으로 보는 편이 이해하기 쉽다.
실물자산 → 토큰 발행 → 블록체인 유통 → 거래 → 담보 → 대출
같은 NVIDIA 주식이라도 Ondo가 발행할 수도 있고, xStocks가 발행할 수도 있고, Robinhood가 별도의 주식연동 토큰으로 만들 수도 있다. Coinbase는 Base의 B20 표준을 사용해 자체 구조를 만들기 시작했다. 겉으로 모두 ‘NVDA 토큰’처럼 보여도 법적 권리와 기술구조는 서로 다르다.
2. 중요한 질문: 그래서 실제 돈이 RWA로 들어오고 있나?
결론부터 말하면 들어오고 있다. 다만 모든 체인과 모든 상품에 같은 방식으로 들어오는 것은 아니다.
RWA.xyz 최근 글로벌 집계에서 stablecoin을 제외한 분산형 RWA 가치는 약 383.2억 달러(약 383억 2천만 달러)로 30일 동안 약 4.1% 증가했고, 전체 RWA 보유 주소도 약 5.6% 늘었다. 단순 가격효과뿐 아니라 보유자 기반도 확장되는 흐름이다.
Ethereum은 이미 가장 큰 시장인데도 최근 30일 RWA 가치가 약 4.6% 증가했다. 반면 BNB Chain은 약 29.4% 증가해 대형 체인 가운데 성장속도가 훨씬 가팔랐다.
Base는 분산형 RWA 가치가 약 13%, RWA 홀더 수가 약 36% 증가했다. 그런데 같은 기간 RWA 전송량은 약 36% 감소했다. 즉 자산과 신규 보유자는 들어오지만 아직 활발한 손바뀜까지 따라온 것은 아니다.
Robinhood Chain은 8월 중순 기준 체인 전체 TVL이 월초 대비 45% 이상 늘었고 tokenized RWA는 전월 대비 120% 증가한 약 3,200만 달러였다. 다만 전체 TVL이 RWA보다 훨씬 빠르게 늘면서 RWA 비중은 7월 초 약 3분의 1에서 8월 중순 약 6%까지 낮아졌다. 신규 유동성의 상당 부분은 USDe 등 stablecoin과 일반 DeFi에 들어온 것이다.
최근 가장 선명한 자금 흐름은 토큰화 주식이다
2026년 8월 중순 tokenized-equity 시장규모는 약 24.8억 달러(약 24억 8천만 달러)까지 올라왔고 전체 RWA 시장에서의 비중은 연초 약 5%에서 15% 수준으로 세 배 가까이 커졌다.
RWA 전송량도 7월 약 90억 달러에서 8월 약 200억 달러로 두 배 이상 증가했다. 특히 토큰화 주식이 리테일 투자자의 가장 강한 진입점으로 자리 잡고 있다.
Ondo Stocks는 8월 15일 기준 TVL 약 10.1억 달러, 누적 거래량 270억 달러를 기록했다. Ondo 전체 홀더는 최근 30일 약 20% 증가해 20만 명을 넘었고 월간 전송량도 약 25% 증가했다.
따라서 현재 RWA의 돈은 ‘국채에만 조용히 쌓이는 돈’과 ‘주식에서 빠르게 회전하는 돈’으로 나뉘어 움직이고 있다.
3. 블록체인별로 보면 Ethereum이 아직 압도적인 본진이다
DefiLlama 기준 Ethereum의 RWA Active Market Cap은 약 152억 달러다. BNB Chain 약 50억 달러, Stellar 약 25억 달러, Solana 약 20억 달러, Avalanche 약 11억 달러와 비교해도 압도적이다.
Ethereum이 큰 이유는 단순히 오래된 체인이기 때문만은 아니다. Securitize, Ondo, BlackRock BUIDL, Franklin Templeton, Centrifuge 같은 기관형 RWA가 가장 먼저 자리 잡은 곳이고, 그 자산을 Morpho나 Aave 같은 기존 DeFi에 연결하기도 쉽다.
Ethereum에는 토큰화 국채뿐 아니라 private credit, 재보험, 토큰화 주식까지 동시에 존재한다. 현재로서는 기관 RWA의 중립적인 본진이라고 보는 것이 가장 자연스럽다.
출처: DefiLlama Ethereum RWA Dashboard
4. BNB Chain은 현재 토큰화 주식 거래에서 가장 앞선 체인이다
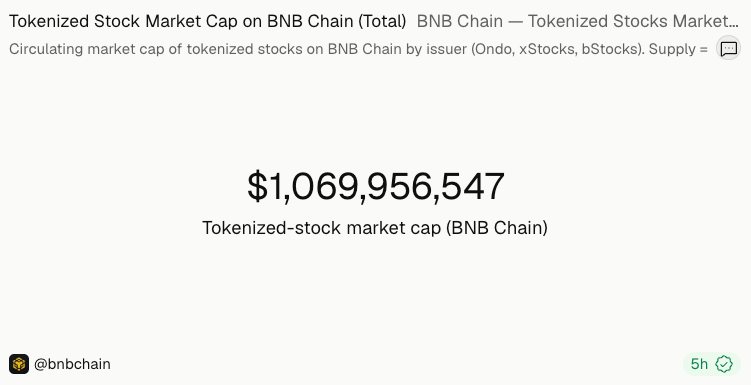
BNB Chain의 RWA Active Market Cap은 약 50억 달러다. 큰 비중은 USYC 같은 MMF·국채성 자산이지만 리테일 관점에서 더 중요한 변화는 토큰화 주식이다.
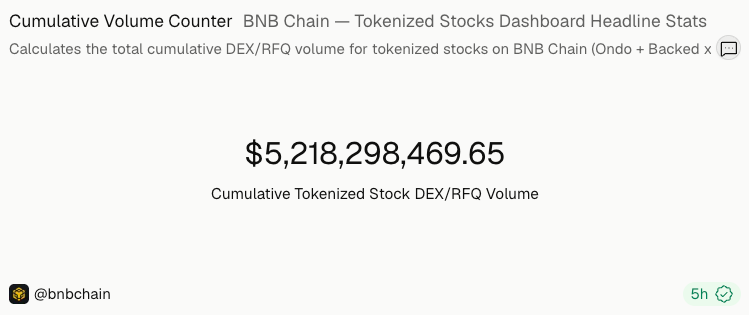
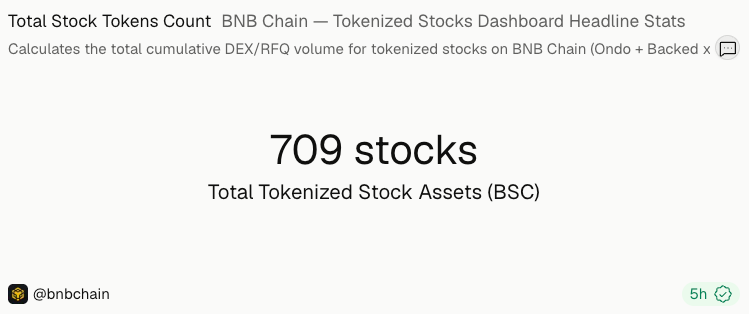
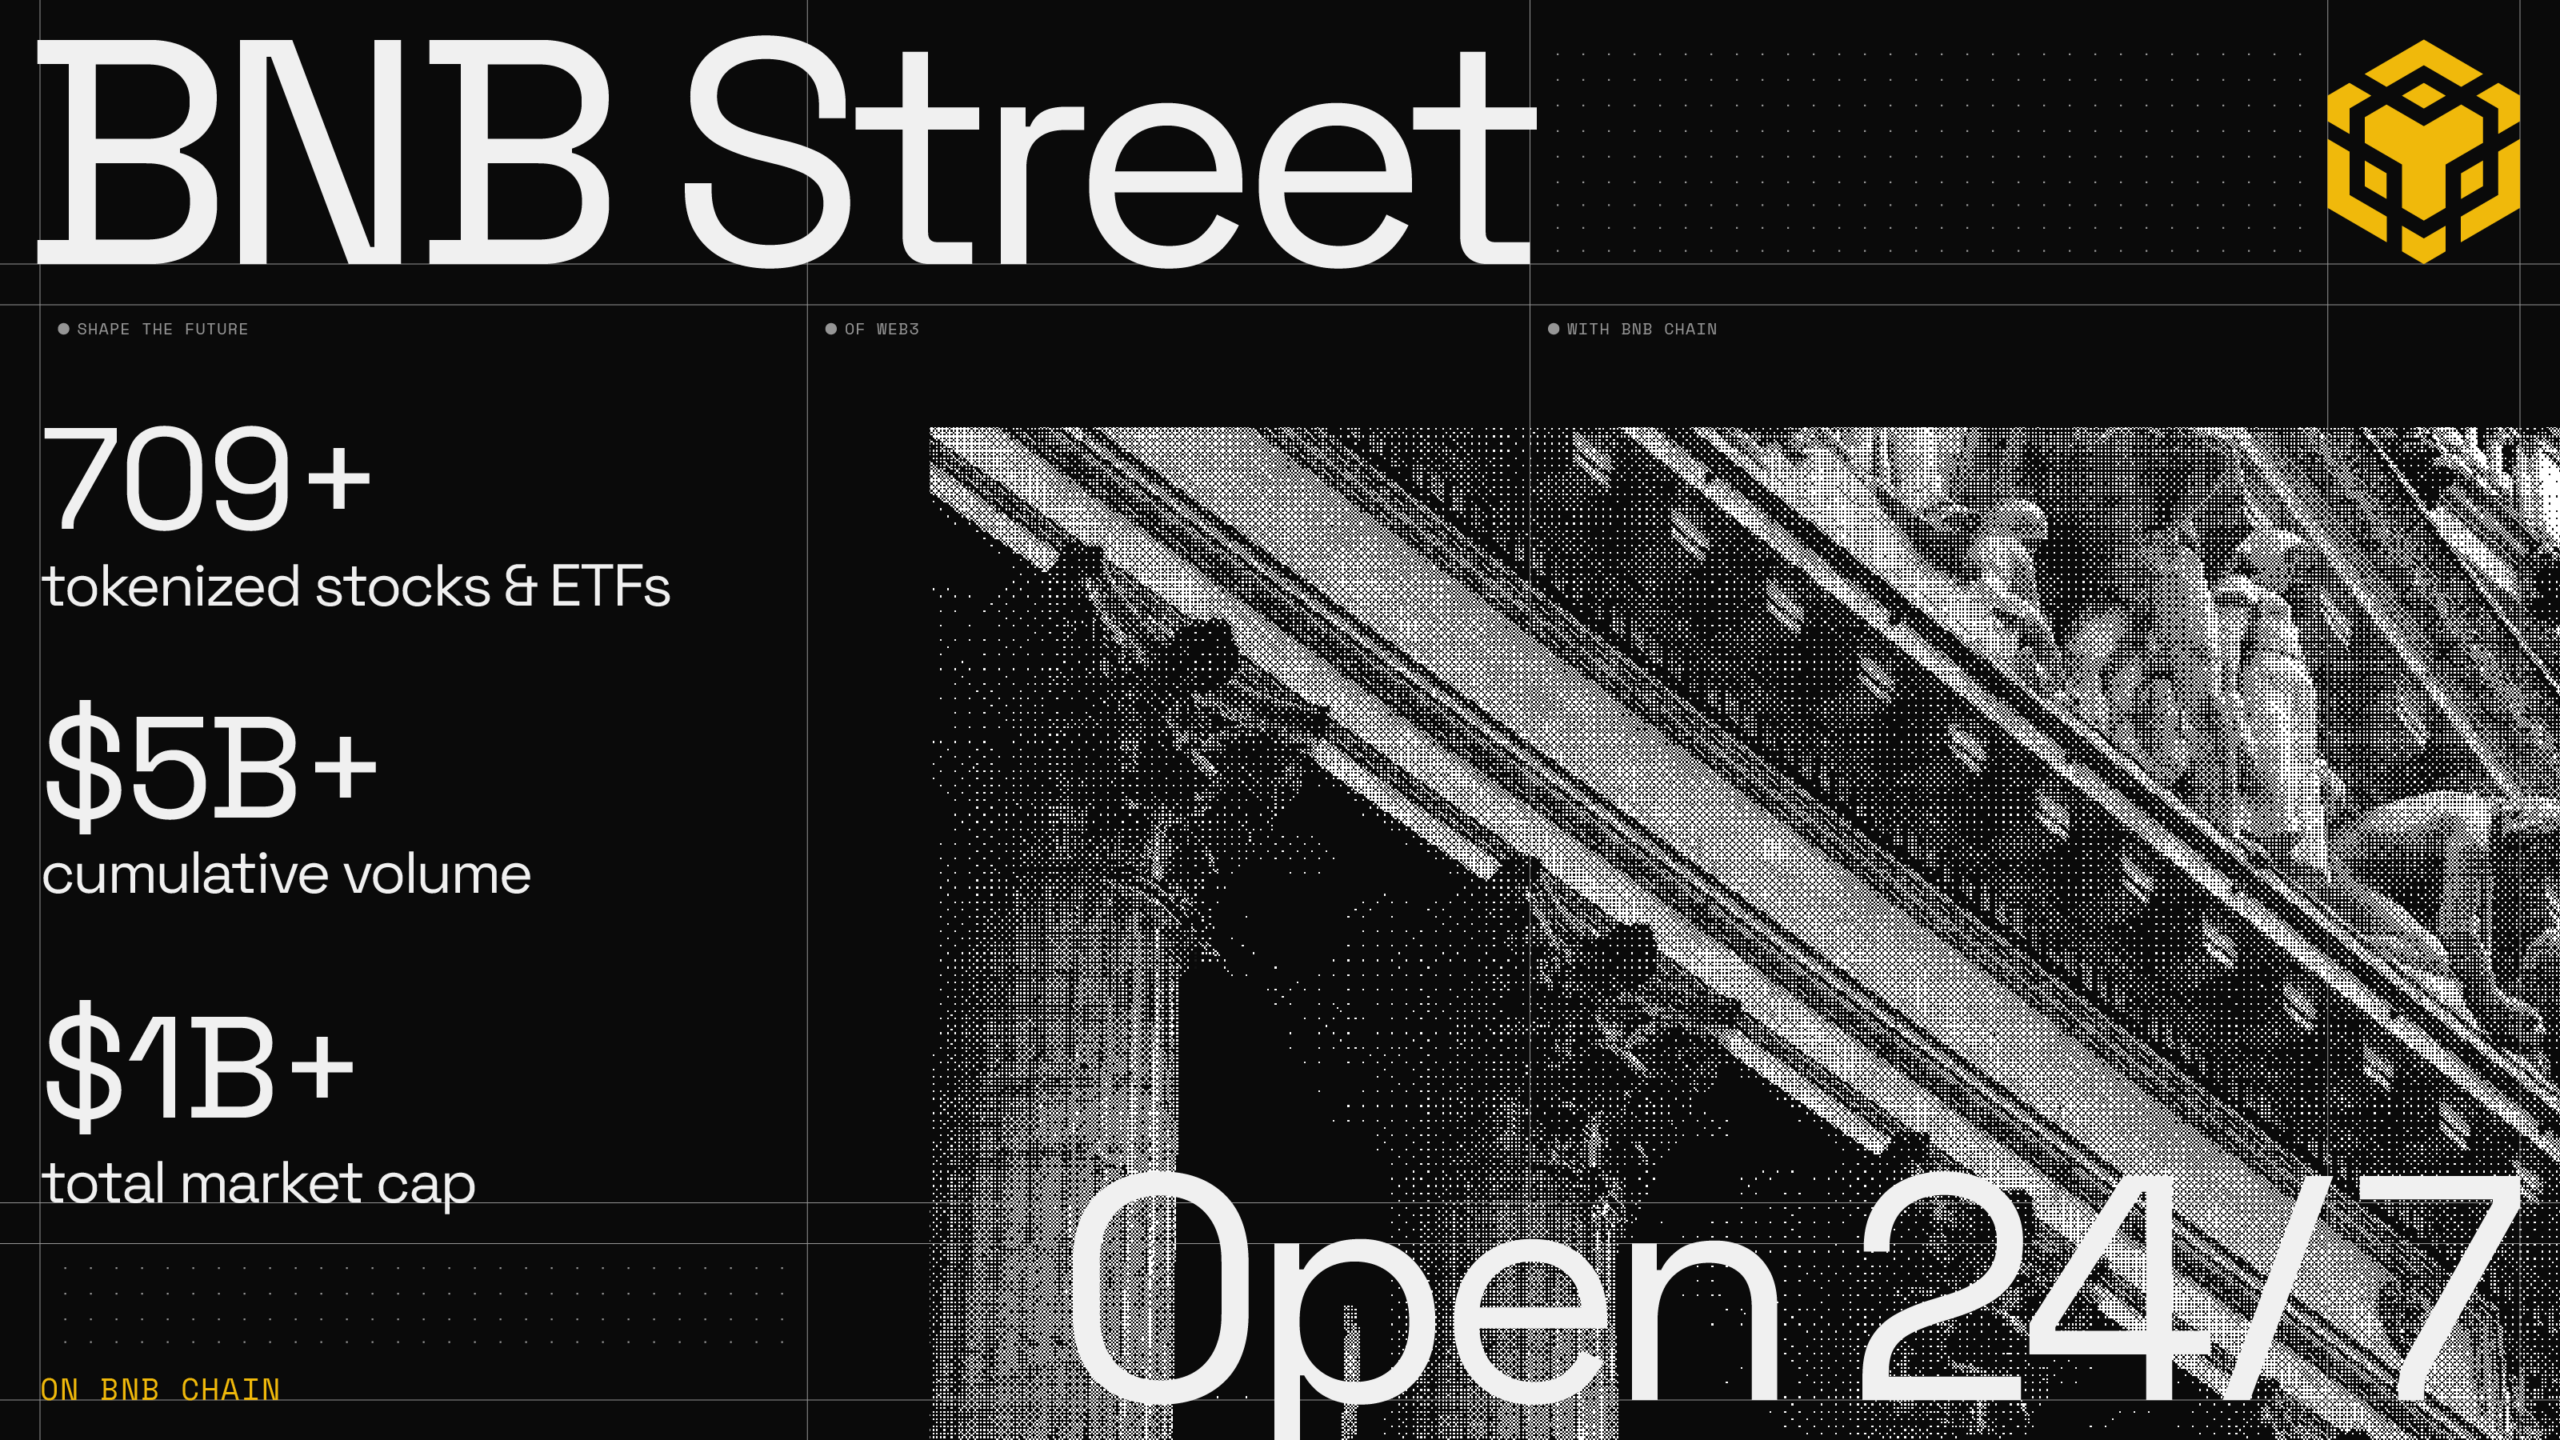
BNB Chain 공식 집계에 따르면 생태계에는 700개가 넘는 토큰화 주식과 ETF가 존재하고 누적 토큰화 주식 거래량도 이미 수십억 달러 규모다.
특히 Ondo Global Markets의 온체인 거래에서 BNB Chain이 매우 큰 비중을 차지한다. 현재 실적만 놓고 보면 Base보다 BNB가 토큰화 주식 거래에서 훨씬 앞서 있다.
- Ondo Stocks: 수백 개의 주식·ETF를 여러 체인에 공급한다.
- xStocks: 실물주식을 담보로 발행하는 멀티체인 주식 토큰이다.
- bStocks: BNB 생태계의 또 다른 토큰화 주식 모델이다.
- PancakeSwap: 이 자산들의 핵심 DEX 유동성 장소다.
즉 BNB의 가장 큰 강점은 새로운 기술표준보다 Binance·Trust Wallet·PancakeSwap이라는 기존 리테일 유통망이다.
실제 자금과 거래 증가도 BNB에서 가장 선명하다. 6월 말 BNB Chain의 토큰화 주식 시가총액은 이미 10억 달러를 넘었고 누적 거래량은 50억 달러를 돌파했다. 당시 RWA 홀더도 30일 동안 약 55.7% 증가했다.
7월 PancakeSwap의 토큰화 주식·ETF·채권 거래량은 10억 달러를 돌파했다. 6월 약 5천만 달러에서 20배 가까이 늘었고, 7월 마지막 한 주에만 5.75억 달러 이상이 거래됐다. BNB에서는 발행량 증가, 홀더 증가, 실제 DEX 거래 증가가 동시에 확인된다.
반면 전체 RWA 규모에 비해 DeFi 담보·대출에서 실제 사용되는 비율은 아직 매우 낮다. 지금의 BNB는 ‘RWA를 거래하는 시장’은 크지만 ‘RWA를 금융화하는 시장’은 상대적으로 작다고 볼 수 있다.
출처: BNB Chain Tokenized Stocks, DefiLlama BSC RWA
5. Robinhood Chain은 규모보다 RWA의 DeFi 활용이 눈에 띈다
Robinhood Chain의 RWA 절대 규모는 아직 작다. 하지만 발행된 RWA 가운데 DeFi에서 실제 사용되는 비중이 매우 높게 나타난다.
다만 이 수치 대부분은 Maple의 syrupUSDG가 차지한다. 따라서 ‘Robinhood 주식토큰의 대부분이 DeFi에 들어갔다’고 해석하면 틀리다.
그래도 NVIDIA, SpaceX 등 일부 주식토큰은 발행량의 상당 부분이 DeFi에 들어가 있어, 작은 규모지만 주식 토큰을 거래에서 끝내지 않고 곧바로 담보와 금융상품으로 연결하는 실험이 진행되고 있다는 점은 흥미롭다.
Robinhood 주식 토큰은 실제 주식 지분과 다르다
Robinhood의 SEC 서류에 따르면 Stock Tokens는 Robinhood Assets (Jersey) Limited가 발행하는 tokenized debt securities다.
따라서 토큰 보유자는 NVIDIA나 Apple 같은 기초기업의 직접적인 legal 또는 beneficial ownership을 갖지 않는다. 기초주식의 가격에 대한 경제적 노출을 제공하는 별도의 증권형 상품에 더 가깝다.
출처: DefiLlama Robinhood Chain RWA, Robinhood 2026 Q2 Form 10-Q
6. Base는 후발주자지만 B20이라는 다른 카드를 꺼냈다
Base의 기존 RWA 시장은 Ethereum이나 BNB보다 작다. Franklin Templeton의 BENJI 같은 국채·MMF, private credit, 펀드형 상품이 먼저 자리 잡았다.
하지만 2026년 Base가 Beryl 업그레이드를 통해 B20을 도입하면서 방향이 달라졌다.
B20은 특정 주식 토큰 상품이 아니라 Base 실행계층에 직접 구현된 체인 네이티브 자산 표준이다. ERC-20과 호환되면서 규제형 자산 발행에 필요한 여러 기능을 기본으로 제공한다.
- mint / burn 역할 관리
- supply cap
- pause
- 전송 정책
- blocklist와 규제형 burn
- Asset / Stablecoin 타입
- 주식분할·배당 같은 corporate action에 활용할 수 있는 multiplier
Ondo가 좋은 금융상품을 만든 뒤 여러 체인으로 배포하는 방식이라면 Base는 여러 금융회사가 같은 규격으로 자산을 만들 수 있도록 체인 자체를 바꾸는 방식을 택했다.
현재 B20 주식시장은 극초기다. AAPL, NVDA, META, GOOGL 같은 소수 종목으로 시작했고 Aerodrome의 유동성도 아직 작다.
Base 전체 RWA에서는 자산가치와 홀더 유입이 먼저 나타나고 있다. RWA.xyz 기준 최근 30일 분산형 RWA 가치는 약 13%, 홀더 수는 약 36% 증가했다. 반면 전송량은 감소했다. 지금 Base는 돈이 안 들어오는 곳이 아니라 자산과 사용자는 먼저 들어오지만 B20 주식의 2차 유동성은 아직 형성 중인 시장에 가깝다.
즉 현재 거래량과 종목수에서는 BNB/Ondo와 비교하기 어렵다. 하지만 Coinbase가 발행, Base, 지갑, USDC, DEX, 향후 lending까지 수직으로 연결할 수 있다는 점 때문에 구조적으로 중요한 후발주자다.
출처: Base Beryl, Base B20 specification, DefiLlama Base RWA
7. Canton Network는 애초에 다른 시장을 보고 있다
Canton은 Ethereum·BNB·Base처럼 리테일 사용자가 DEX에서 주식을 사고파는 시장과 성격이 다르다.
Canton이 노리는 핵심은 기관 repo, 미국 국채, collateral mobility, 은행예금, wholesale settlement다.
Canton이 공개한 최신 자료에서는 네트워크를 통해 월 9조 달러 이상의 기관 온체인 활동이 처리되고 있다. Broadridge의 DLR도 월 2조 달러 수준에서 4조 달러 이상의 미국 국채 repo financing으로 확대됐다. 7월에는 Franklin Templeton의 토큰화 미국 국채와 USDCx를 Tradeweb에서 Virtu가 동시결제하는 실거래도 완료됐다.
다만 9조 달러는 Canton에 새로 예치된 순자금이 아니다. repo는 동일 담보가 반복적으로 회전하기 때문에 이 숫자는 AUM보다 실제 기관 사용량과 거래흐름을 보여준다. Canton에서는 PoC가 아니라 기존 금융 거래가 온체인 레일 위에서 반복되고 있다는 점이 중요하다.
즉 Canton은 RWA를 크립토로 가져오는 것보다 기존 월스트리트의 담보와 결제 인프라를 블록체인으로 교체하는 것에 더 가깝다.
출처: Canton Tokenization Survey 2026, Tradeweb on-chain Treasury transaction
8. Solana·Avalanche·Stellar도 무시할 수 없다
Solana
빠른 거래환경과 강한 리테일 유동성을 바탕으로 국채·펀드·주식 RWA가 함께 성장하고 있다. 멀티체인 발행사들이 반드시 고려하는 주요 RWA 체인 가운데 하나다.
Avalanche
BUIDL, Securitize 계열 자산, VanEck 상품 등 기관형 RWA에서 존재감이 크다. 특정 기관이나 자산을 위한 맞춤형 블록체인 환경을 제공해온 경험도 강점이다.
Stellar
RWA 절대 규모가 의외로 크다. 특히 현금성 자산, MMF, 지급·송금과 결합된 RWA에 강하지만 DeFi 담보·대출 활용은 Ethereum이나 Solana보다 약하다.
9. 체인보다 더 중요한 것은 누가 RWA를 만들어 공급하는가
Securitize
BlackRock BUIDL, Apollo 계열 상품 등 기관 펀드의 증권발행·명의관리·규제 인프라를 담당한다. 리테일 주식 토큰보다는 기관 증권 토큰화의 핵심 인프라에 가깝다.
Ondo
국채성 상품과 수백 개의 토큰화 주식·ETF를 여러 체인에 공급한다. 현재 가장 강한 멀티체인 RWA 유통 플랫폼 중 하나다.
Centrifuge
펀드, private credit, 기관 RWA 발행에 강하다. Coinbase와의 전략적 관계를 통해 Base와의 접점도 커지고 있다.
xStocks
실물주식을 담보로 토큰화한 뒤 여러 체인에 배포하는 모델이다. Ondo와 함께 토큰화 주식의 대표적인 멀티체인 방식이다.
10. RWA가 발행된 다음에는 또 다른 프로토콜이 붙는다
① 발행·토큰화
Securitize / Ondo / xStocks / Centrifuge / Coinbase B20 / Robinhood
② 거래와 유동성
PancakeSwap / Aerodrome / Uniswap
③ 대출과 담보
Morpho / Aave
RWA가 단순히 토큰화되는 데서 끝나지 않고 담보로 stablecoin을 빌리기 시작하면 본격적인 금융화 단계에 들어간다.
④ 가격·NAV·오라클
Chainlink / RedStone / Pyth
주식에는 시장가격이 필요하고 국채·private credit·펀드에는 NAV가 필요하다. RWA가 담보가 될수록 이 데이터의 중요성은 더 커진다.
⑤ 기관 결제·담보 이동
Canton
국채, repo, tokenized deposit 등을 기관 사이에서 결제하고 이동시키는 wholesale layer다.
11. 지금 시장을 간단하게 정리하면
- Ethereum: 기관 RWA의 본진. 가장 많은 자본과 DeFi 인프라가 있다.
- BNB Chain: 현재 토큰화 주식 거래가 가장 활발한 리테일 시장 중 하나다.
- Robinhood Chain: 규모는 작지만 주식과 DeFi를 빠르게 결합하는 실험장이다.
- Base: B20을 앞세운 후발 도전자. Coinbase 수직통합이 최대 강점이다.
- Canton: 리테일보다 기관 repo·collateral·settlement를 노린다.
- Ondo: 여러 체인에 주식·국채를 공급하는 대표적인 멀티체인 RWA 플랫폼이다.
- Securitize: 기관 증권과 펀드 토큰화의 핵심 인프라다.
2부 결론: RWA는 이미 하나의 코인 테마가 아니라 금융 스택이 되고 있다
이번 시장지도를 보면 RWA를 하나의 코인 테마로 보는 것이 얼마나 단순한 접근인지 알 수 있다.
Ethereum은 기관자본의 본진이고, BNB는 이미 토큰화 주식 거래를 만들어냈다. Robinhood Chain은 주식과 DeFi를 결합하고 있으며 Base는 B20이라는 체인 네이티브 발행표준을 만들었다. Canton은 수조 달러 규모의 전통금융 담보·결제 시장을 바라본다.
그리고 그 위에서 Securitize와 Ondo가 자산을 만들고, PancakeSwap과 Aerodrome이 거래를 받고, Morpho와 Aave가 담보대출을 만들고, Chainlink와 RedStone이 가격을 공급한다.
실물자산 → 토큰화 → 체인 → 거래 → 오라클 → 대출 → 담보 재사용 → 기관 결제
이제 RWA는 하나의 상품이 아니라 하나의 금융 스택으로 발전하고 있다.
최근 자금흐름까지 더해보면 시장은 더 선명해진다.
- Ethereum: 가장 큰 자본이 있고, 그 큰 기반 위에서도 RWA 가치가 계속 증가한다.
- BNB Chain: 대형 체인 가운데 최근 RWA 가치 증가와 tokenized-asset 거래대금 증가가 가장 강하게 함께 나타난다.
- Robinhood Chain: 체인 유동성은 급증하지만 신규 자금은 아직 RWA보다 stablecoin·일반 DeFi가 더 빠르다.
- Base: 자산가치와 홀더는 늘지만 B20 주식의 실제 회전율은 아직 초기다.
- Canton: AUM 경쟁보다 기존 기관 repo·담보 거래를 실제 온체인 레일로 옮기는 쪽에서 사용량이 커진다.
즉 가장 큰 기존 자본은 Ethereum, 가장 강한 신규 거래 흐름 중 하나는 BNB, 가장 빠른 리테일 관심 증가는 토큰화 주식, 가장 강한 기관 사용량은 Canton으로 서로 다른 곳에 집중되고 있다.
여기까지는 시장지도다. 그런데 리테일 투자자에게는 더 중요한 질문이 남는다.
이 시장이 정말 10배 커진다면, 우리는 어떤 자산을 가지고 있어야 실제 가격 상승의 수혜를 받을 수 있을까?
Ondo가 시장 1등이라고 ONDO가 반드시 최고의 투자자산인 것은 아니다. Ethereum에 RWA가 가장 많다고 ETH가 가장 높은 베타를 갖는 것도 아니다.
3부에서는 기술적 승자가 아니라 관심이 어디로 집중되는지, RWA 사용량이 어떤 토큰의 수수료·소각·바이백으로 연결되는지, 그리고 아직 시장이 제대로 발견하지 못한 알파 자산이 무엇인지 투자자의 관점에서 살펴본다.
주요 데이터 출처
- DefiLlama RWA Chains
- DefiLlama RWA Platforms
- BNB Chain Tokenized Stocks
- Base Beryl / B20
- Robinhood 2026 Q2 Form 10-Q
- Canton Tokenization Survey 2026
주의: 이 글은 RWA 시장의 구조와 현황을 정리한 자료이며 특정 주식·토큰의 매수 또는 매도를 권유하지 않는다. 같은 종목의 RWA 토큰이라도 발행사별 법적 권리, 상환구조, KYC 조건, 담보자산 및 스마트컨트랙트 위험이 다를 수 있다.